Yabancı sermayeli anonim şirket, Türk vatandaşlarının kurduğu bir anonim şirketle aynı kurallara göre kurulur; yabancı ortak için ayrıca bir kuruluş izni aranmaz. 4875 sayılı Doğrudan Yabancı Yatırımlar Kanunu m. 3/a, uluslararası anlaşmalar ve özel kanunlar aksini öngörmedikçe yabancı yatırımcıların Türkiye'de yatırım yapmasının serbest olduğunu ve yerli yatırımcılarla eşit muameleye tabi tutulacağını düzenler.
Bu yazıda anonim şirket kuruluşunda esas sözleşmenin içeriğini, asgari sermaye ve ödeme kurallarını, yönetim kurulunun oluşumunu, tescil sürecini ve yabancı ortaklara özgü belge hazırlığını ele alıyoruz. Limited şirket modelini değerlendiren yatırımcılar için yabancı ortaklı limited şirket kuruluşu yazımız da karşılaştırma imkânı sunar.
Yabancı yatırımcı Türkiye'de anonim şirket kurabilir mi?
Evet; yabancı gerçek ve tüzel kişiler Türkiye'de tek başına veya Türk ortaklarla birlikte anonim şirket kurabilir. 4875 sayılı Kanun m. 2/a, yabancı ülke vatandaşı gerçek kişileri, yurt dışında ikamet eden Türk vatandaşlarını ve yabancı ülke kanunlarına göre kurulmuş tüzel kişileri yabancı yatırımcı olarak tanımlar. Aynı maddenin (b) bendi, yeni şirket kurmayı doğrudan yabancı yatırım türleri arasında sayar.
Yabancı sermayeli anonim şirket için eşit muamele ilkesi, kuruluş şartlarının yerli şirketlerle aynı olduğu anlamına gelir. Bununla birlikte bazı sektörlerde (örneğin bankacılık, enerji veya medya gibi) özel kanunların öngördüğü lisans ve izinler ayrıca alınmalıdır; bu izinler kuruluştan değil, faaliyet konusundan kaynaklanır.
Anonim şirket için asgari sermaye ne kadardır?
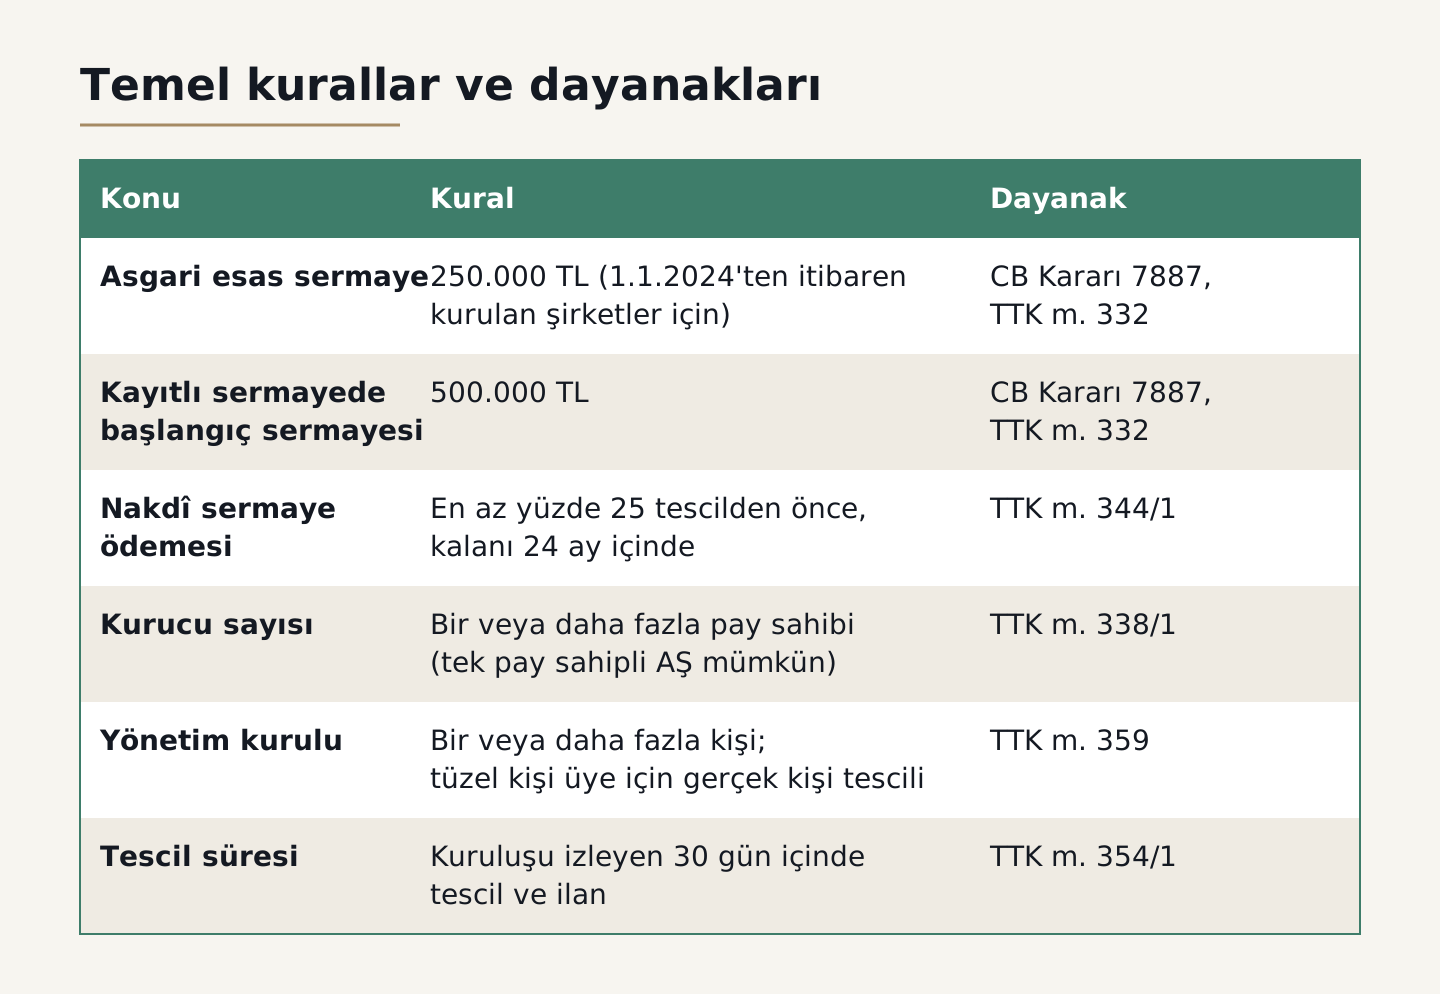
1 Ocak 2024'ten itibaren kurulan anonim şirketlerde asgari esas sermaye 250.000 TL'dir. TTK m. 332/1'de 50.000 TL olarak öngörülen tutar, 7887 sayılı Cumhurbaşkanı Kararı (RG 25.11.2023, sayı 32380) ile 250.000 TL'ye yükseltilmiştir. Kayıtlı sermaye sistemini kabul eden halka açık olmayan anonim şirketlerde asgari başlangıç sermayesi ise aynı Kararla 500.000 TL'ye çıkarılmıştır.
Bu tutarlar Cumhurbaşkanınca yeniden artırılabildiğinden, kuruluş tarihindeki güncel değeri Ticaret Bakanlığından veya ilgili ticaret sicili müdürlüğünden teyit ediniz.
Kayıtlı sermaye sistemi ne işe yarar?
Kayıtlı sermaye sistemi, sermaye artırımı için yönetim kuruluna belirli bir tavana kadar yetki tanır ve her artırımda esas sözleşme değişikliği için genel kurul toplanması ihtiyacını azaltır. TTK m. 332/2'ye göre başlangıç sermayesi, kuruluşta ve sisteme ilk geçildiğinde bulunması zorunlu sermayedir; çıkarılmış sermaye ise çıkarılmış payların itibarî değerleri toplamıdır.
Kademeli yatırım planlayan yabancı yatırımcılar için bu sistem esneklik sağlar; ancak halka açık olmayan şirketlerde daha yüksek bir başlangıç sermayesi gerektirdiği unutulmamalıdır. Hangi modelin uygun olduğu, yatırım takvimi ve ortaklık yapısı birlikte değerlendirilerek belirlenmelidir.
Sermaye ne zaman ve nasıl ödenir?
Nakden taahhüt edilen payların itibarî değerlerinin en az yüzde yirmi beşi tescilden önce, kalanı ise tescili izleyen yirmi dört ay içinde ödenir (TTK m. 344/1).
Payların çıkarma primleri varsa tamamı tescilden önce ödenmelidir. Yabancı ortağın yurt dışından getirdiği nakit sermaye, 4875 sayılı Kanun m. 2/b kapsamında doğrudan yabancı yatırım niteliği taşır.
Para dışındaki varlıklar da sermaye olarak konulabilir. TTK m. 342/1'e göre üzerinde sınırlı ayni hak, haciz ve tedbir bulunmayan, nakden değerlendirilebilen ve devredilebilen varlıklar ayni sermaye olabilir. Hizmet edimleri, kişisel emek, ticari itibar ve vadesi gelmemiş alacaklar ise sermaye olarak konulamaz.
Yabancı yatırımcının nakit dışı sermayesinin değeri, 4875 sayılı Kanun m. 3/f uyarınca TTK hükümleri çerçevesinde tespit edilir. Yabancı şirketlerin menkul kıymetleri sermaye olarak konuluyorsa, menşe ülkede yetkili makamların veya uluslararası değerleme kuruluşlarının değerlendirmeleri esas alınır.
Sermaye borcu ödenmezse ne olur?
Sermaye koyma borcunu süresinde ödemeyen pay sahibi, ihtara gerek olmaksızın temerrüt faizi öder ve yönetim kurulu onu paylarından yoksun bırakabilir (TTK m. 482). Pay bedelleri, esas sözleşmede aksine hüküm yoksa yönetim kurulunca ilan yoluyla istenir; ilanda tutar, ödeme tarihi ve ödeme yeri açıkça belirtilir (TTK m. 481/1).
Karar bir limited şirkete ilişkindir; ancak sermaye borcunun ödenmesine dair anonim şirket hükümleri limited şirketlerde de uygulandığından, ödeme takviminin esas sözleşmede açık yazılmasının önemini anonim şirketler bakımından da göstermektedir.
Esas sözleşme nasıl hazırlanır?
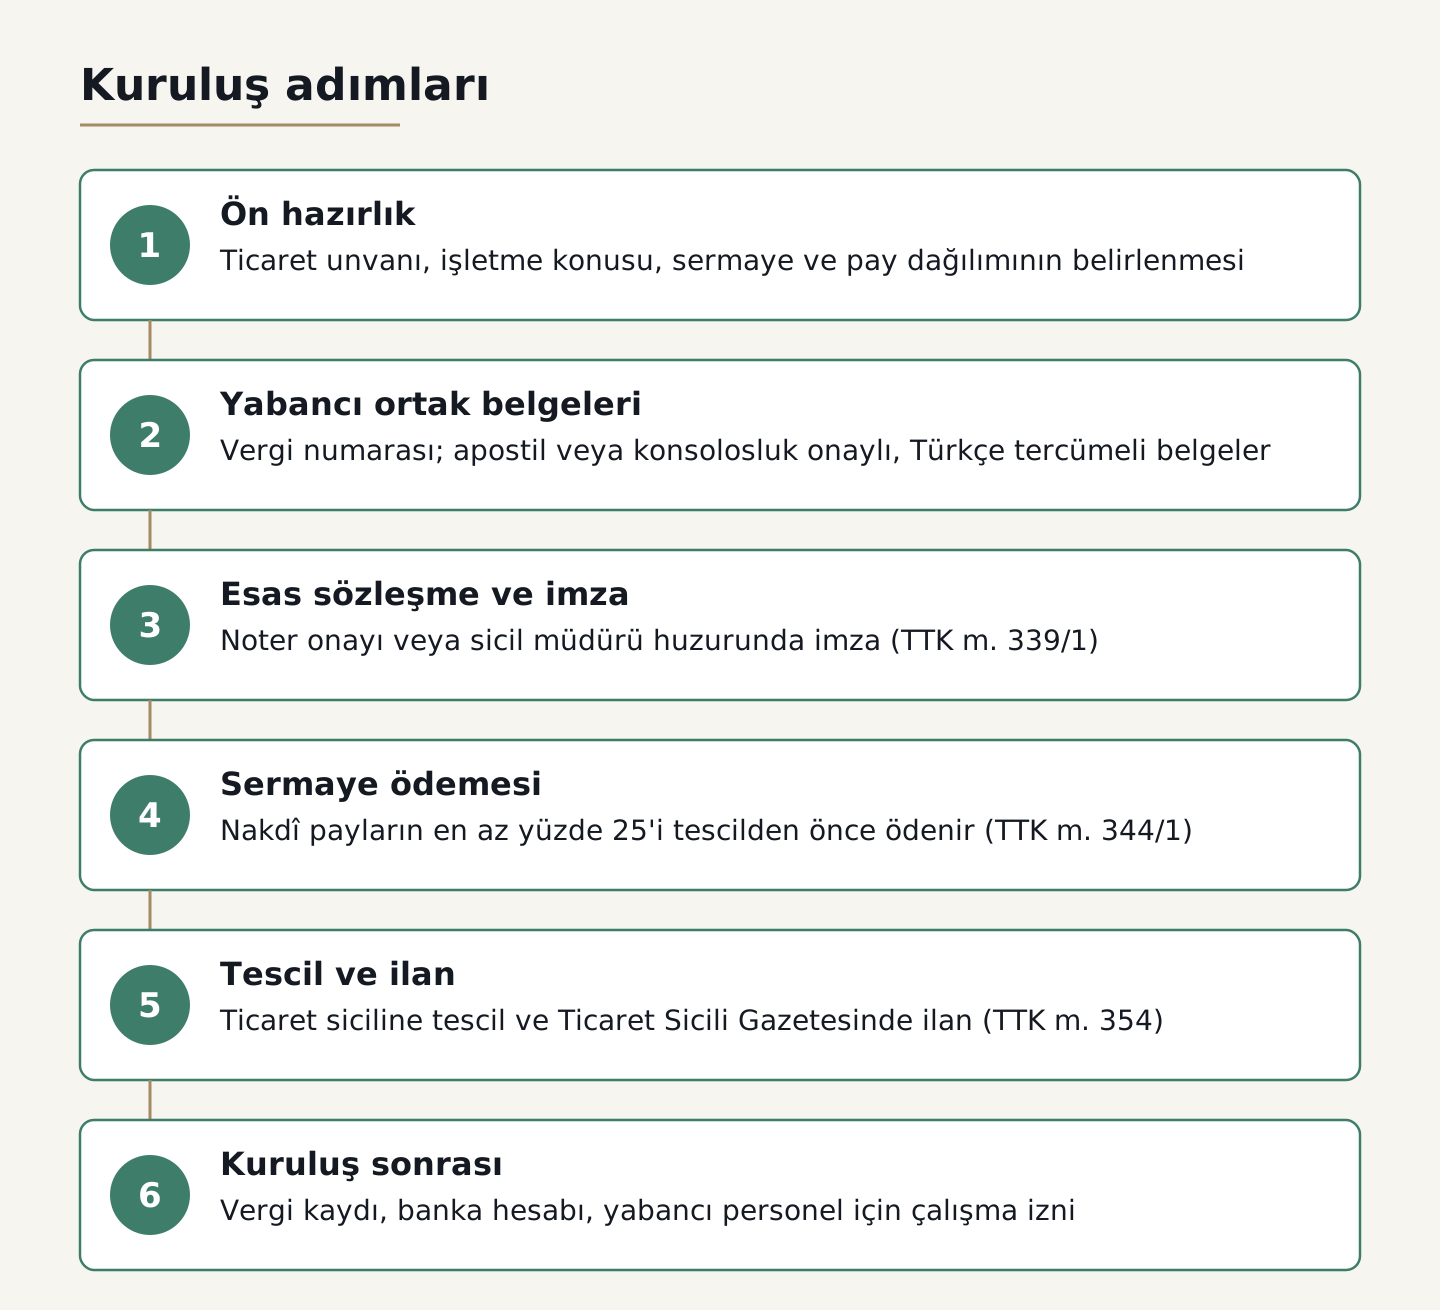
Esas sözleşme yazılı yapılır ve bütün kurucuların imzaları noterce onaylanır ya da sözleşme ticaret sicili müdürü veya yardımcısı huzurunda imzalanır (TTK m. 339/1). Şirket, kurucuların sermayenin tamamını şartsız ödemeyi taahhüt ettikleri esas sözleşmede anonim şirket kurma iradelerini açıklamalarıyla kurulur (TTK m. 335/1).
TTK m. 339/2, esas sözleşmede bulunması gereken unsurları sayar. Bu unsurlar eksik veya belirsiz yazılırsa tescil başvurusu düzeltme talebiyle geri dönebilir ve ortaklar arasındaki ilişkide ileride yorum uyuşmazlıkları doğabilir.
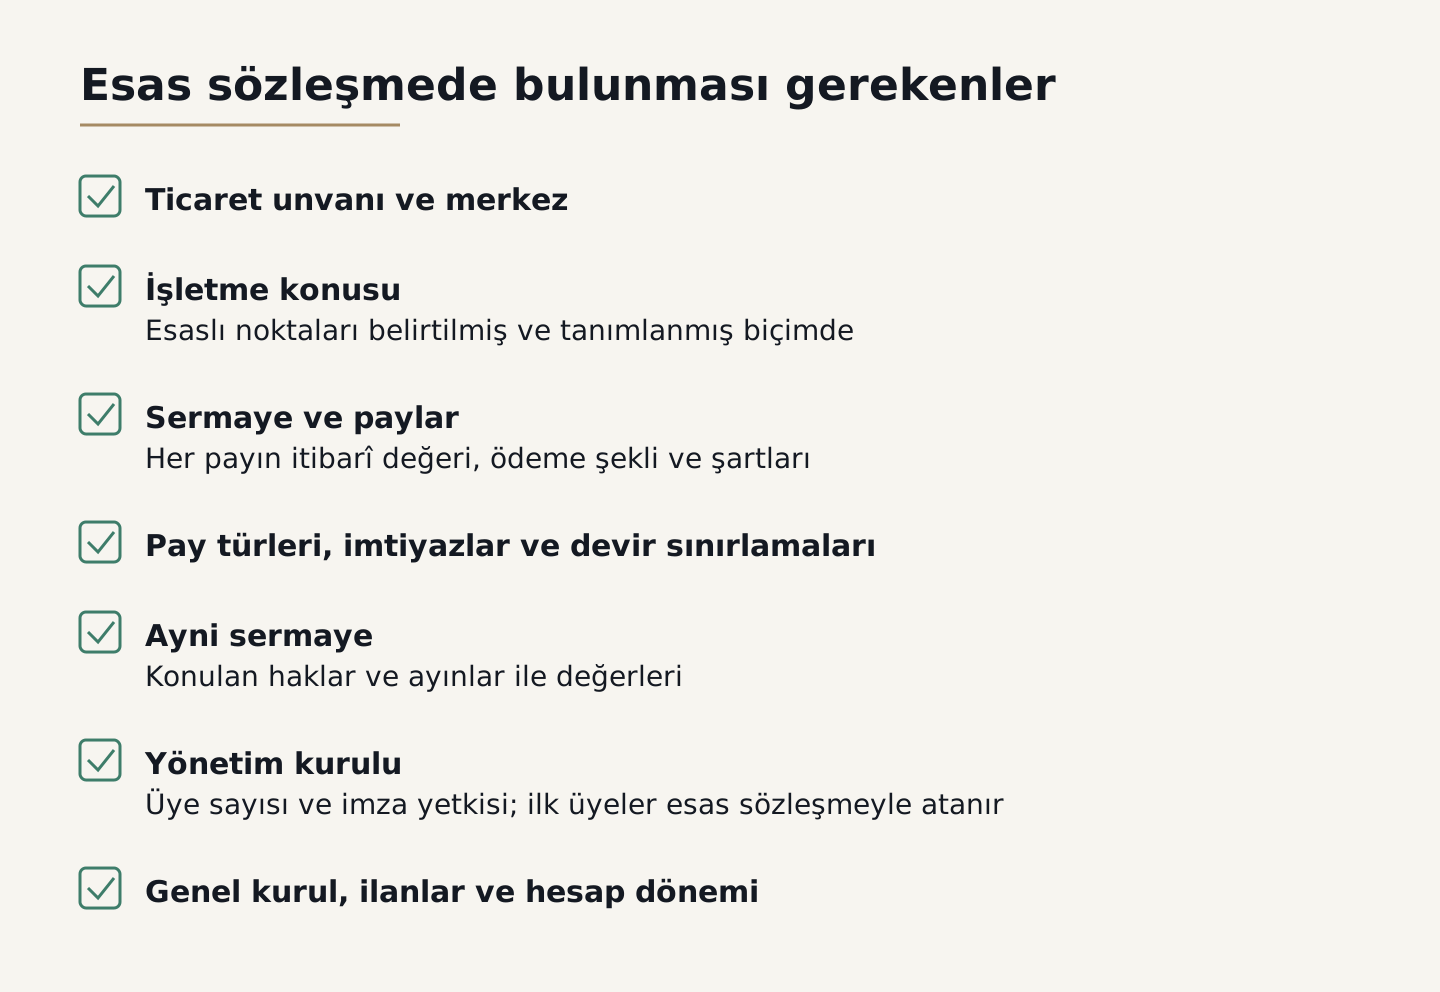
Yabancı ortaklı şirketlerde pay devir sınırlamaları, imtiyazlı paylar ve yönetim kurulunda temsil oranı, ileride doğabilecek ortaklık uyuşmazlıklarını önlemek için özellikle önem taşır. Bu hususlar esas sözleşmeye yazılabileceği gibi, ortaklar arasında ayrı bir pay sahipleri sözleşmesiyle de düzenlenebilir.
Yönetim kurulunda yabancı üye bulunabilir mi?
Evet; TTK yönetim kurulu üyeleri için Türk vatandaşlığı veya Türkiye'de yerleşim şartı aramaz.
TTK m. 359/1'e göre anonim şirketin, esas sözleşmeyle atanmış veya genel kurulca seçilmiş, bir veya daha fazla kişiden oluşan bir yönetim kurulu bulunur. İlk yönetim kurulu üyeleri esas sözleşmeyle atanır (TTK m. 339/3).
Bir tüzel kişi yönetim kuruluna üye seçilirse, onunla birlikte tüzel kişi adına belirlenen yalnız bir gerçek kişi de tescil ve ilan edilir (TTK m. 359/2). Yönetim kurulu üyelerinin ve tüzel kişi adına tescil edilen gerçek kişinin tam ehliyetli olması gerekir (TTK m. 359/3).
Tek pay sahipli anonim şirket
Anonim şirket bir kurucu ile de kurulabilir (TTK m. 338/1). Şirket tek pay sahipli kurulduğunda, tek pay sahibinin adı, yerleşim yeri ve vatandaşlığı da tescil ve ilan edilir (TTK m. 338/2).
Bu model, yabancı bir ana şirketin Türkiye'de tamamen kendisine ait bir yavru şirket kurmak istediği durumlarda sıkça tercih edilir.
Yabancı ortak hangi belgeleri hazırlamalıdır?
Yabancı ortaklar için en çok zaman alan aşama, yurt dışında düzenlenen belgelerin Türkiye'de kullanılabilir hâle getirilmesidir. Uygulamada yabancı gerçek kişi ortaklar için vergi numarası ve tercümeli pasaport sureti, yabancı tüzel kişi ortaklar için ise faaliyet belgesi, sicil kaydı ve yetkili organ kararı istenmektedir.
Yurt dışında düzenlenen belgeler, belgenin düzenlendiği ülkeye göre apostil şerhi veya Türk konsolosluğu onayı taşımalı ve Türkçe tercümesiyle birlikte sunulmalıdır. İstenen belgelerin güncel listesi müdürlükler arasında farklılık gösterebildiğinden, başvurudan önce ilgili ticaret sicili müdürlüğünden teyit ediniz.
Tescil ve kuruluş sonrası işlemler nelerdir?
Esas sözleşmenin tamamı, kuruluşu izleyen otuz gün içinde şirket merkezinin bulunduğu yer ticaret siciline tescil ve Türkiye Ticaret Sicili Gazetesinde ilan edilir (TTK m. 354/1). Tescil ile şirket tüzel kişilik kazanır ve faaliyete hazır hâle gelir.
Tescilden sonra vergi kaydı, banka hesabı ve sermayenin kalan kısmının ödeme takvimi gibi işlemler yürütülür. Yabancı yatırımcılar, Türkiye'deki faaliyetlerinden doğan net kâr, temettü ve tasfiye bedellerini bankalar aracılığıyla yurt dışına serbestçe transfer edebilir (4875 sayılı Kanun m. 3/c).
Şirkette çalışacak yabancı personele çalışma izni, 4875 sayılı Kanun m. 3/g uyarınca Çalışma ve Sosyal Güvenlik Bakanlığınca verilir; ayrıntılar için çalışma izni başvurusu yazımıza bakabilirsiniz. Şirket kuruluşunu Türk vatandaşlığı edinimiyle birlikte planlayan yatırımcılar ise yatırım yoluyla Türk vatandaşlığı şartlarını ayrıca değerlendirmelidir.
Esas sermayesi kanunda belirlenen eşiği aşan anonim şirketler, 1136 sayılı Avukatlık Kanunu m. 35/3 uyarınca sözleşmeli avukat bulundurmakla yükümlüdür. Bu yükümlülüğe uyulmaması idari para cezası yaptırımına bağlanmıştır; eşiğin şirketiniz bakımından uygulanıp uygulanmadığını sermaye tutarı üzerinden ayrıca değerlendirmeniz gerekir.
Yabancı sermayeli anonim şirkette ortaklar arası ilişkiler nasıl korunur?
Ortaklar arası dengeler, esas sözleşmeye yazılan pay devir sınırlamaları, imtiyazlar ve yönetim kurulu yapısıyla korunur. TTK m. 339/2-d, belirli paylara tanınan imtiyazların ve devir sınırlamalarının esas sözleşmede gösterilmesini öngörür. Bu nedenle yabancı ve yerli ortakların bir arada bulunduğu yapılarda, kimin yönetim kurulunda kaç üyeyle temsil edileceği kuruluş aşamasında netleştirilmelidir.
Yabancı sermayeli anonim şirket ortakları, esas sözleşme dışında kalan konuları (örneğin ön alım, birlikte satış veya kilitlenme durumunda çıkış mekanizmaları) ayrı bir pay sahipleri sözleşmesiyle düzenleyebilir. Bu sözleşme yalnız taraflarını bağlar ve şirket organlarını doğrudan bağlamaz; bu nedenle kritik hükümlerin esas sözleşmeyle uyumlu yazılması gerekir.
4875 sayılı Kanun m. 3/e, özel hukuka tabi yatırım sözleşmelerinden doğan uyuşmazlıklarda, ilgili mevzuattaki koşulların oluşması ve tarafların anlaşması hâlinde görevli mahkemelerin yanı sıra millî veya milletlerarası tahkime başvurulabileceğini düzenler. Tahkim tercih edilecekse, tahkim yeri, dili ve kuralları açıkça yazılmalıdır.
Adım adım kuruluş planı
- Faaliyet konusunu ve gerekiyorsa sektörel lisans ihtiyacını belirleyin.
- Ticaret unvanını, merkez adresini, sermaye tutarını ve pay dağılımını netleştirin.
- Yabancı ortakların vergi numarası, kimlik ve sicil belgelerini onay ve tercümeleriyle hazırlayın.
- Esas sözleşmeyi TTK m. 339/2'deki unsurları eksiksiz içerecek şekilde düzenleyin.
- Nakdî sermayenin en az yüzde 25'ini tescilden önce yatırın; kalan ödeme takvimini esas sözleşmeye yazın.
- Kuruluşu izleyen 30 gün içinde tescil ve ilan işlemlerini tamamlayın.
- Tescil sonrası vergi, banka ve yabancı personel çalışma izni işlemlerini başlatın.
Sık yapılan hatalar
- Asgari sermayeyi eski tutarlar üzerinden planlamak.
- Sermaye ödeme takvimini esas sözleşmede belirsiz bırakmak.
- Yurt dışı belgelerin apostil ve tercüme sürelerini hesaba katmamak.
- Tüzel kişi yönetim kurulu üyesi adına tescil edilecek gerçek kişiyi belirlememek.
- Pay devir sınırlamalarını ve imtiyazları sonradan düzenlemeye çalışmak.
- Faaliyet konusunun gerektirdiği sektörel lisansları kuruluş aşamasında araştırmamak.
Yabancı sermayeli anonim şirket kuruluşu, yerli şirketlerle aynı kurallara tabi olsa da yabancı belgeler, sermaye transferi ve ortaklar arası dengeler nedeniyle dikkatli bir hazırlık gerektirir. Esas sözleşmenin, sermaye takviminin ve yönetim yapısının baştan doğru kurulması, ileride doğabilecek uyuşmazlıkların önemli bir kısmını önler. Yabancı yatırımcılara yönelik çalışmalarımız için yabancı yatırımcı hizmet kapsamımızı inceleyebilir veya İletişim sayfamızdan bize ulaşabilirsiniz.