Yatırım yoluyla vatandaşlık, Türkiye'de çalışmayan bir yabancının Cumhurbaşkanınca belirlenen tür ve tutarda yatırım yapıp yatırımcı ikamet izni aldıktan sonra Cumhurbaşkanı kararıyla Türk vatandaşlığını kazanmasıdır. 2026 itibarıyla mevzuatta yedi yatırım türü sayılır; taşınmazda alt sınır 400.000, sermaye, mevduat ve fon gibi diğer parasal yatırımlarda 500.000 ABD Doları veya karşılığı dövizdir.
Bu yazıda 5901 sayılı Türk Vatandaşlığı Kanunu (TVK) m. 12 ile Türk Vatandaşlığı Kanununun Uygulanmasına İlişkin Yönetmelik (Yönetmelik) m. 20 hükümlerine göre yatırım yoluyla vatandaşlık için yatırım türlerini, başvuru şartlarını, aile üyelerinin durumunu ve vatandaşlığın sonradan geri alınmasına yol açabilecek riskleri ele alıyoruz.
Yatırım yoluyla vatandaşlığın hukuki dayanağı nedir?
Hukuki dayanak TVK m. 12/1-b'dir: 6458 sayılı Yabancılar ve Uluslararası Koruma Kanunu (YUKK) m. 31/1-j uyarınca ikamet izni alanlar ile Turkuaz Kart sahipleri, eşleri ve ergin olmayan veya bağımlı çocuklarıyla birlikte istisnai yoldan vatandaşlık kazanabilir. Bu yol, genel yoldan vatandaşlıkta aranan beş yıllık ikamet gibi şartlardan farklı bir istisnai kazanma biçimidir.
YUKK m. 31/1-j, Türkiye'de çalışmayan ancak Cumhurbaşkanınca belirlenecek kapsam ve tutarda yatırım yapacak yabancılara kısa dönem ikamet izni (oturum izni) verilebileceğini düzenler. YUKK m. 31/5'e göre bu izin en fazla beşer yıllık sürelerle verilebilir. Yatırımın kapsamı ve tutarları ise Yönetmelik m. 20/2'de sayılmıştır.
Önemli bir sınır da şudur: TVK m. 12/1 vatandaşlığı "millî güvenlik ve kamu düzeni bakımından engel teşkil edecek bir hali bulunmamak" şartına bağlar. Bu engel bulunanların talepleri TVK m. 12/2 gereği Bakanlıkça reddedilir; dolayısıyla yatırım şartını sağlamak tek başına vatandaşlık verileceği anlamına gelmez.
Hangi yatırım türleriyle vatandaşlık alınabilir?
Yönetmelik m. 20/2 yedi yatırım türü sayar ve bunlardan herhangi birini sağlamak yeterlidir. Her türün şartlara uygunluğunu farklı bir kurum tespit eder; tutarlar 6.1.2022 ve 13.5.2022 tarihli Cumhurbaşkanı kararlarıyla belirlenmiş güncel değerlerdir:
- Sabit sermaye yatırımı: En az 500.000 ABD Doları veya karşılığı döviz; tespit Sanayi ve Teknoloji Bakanlığınca yapılır (m. 20/2-a).
- Taşınmaz: En az 400.000 ABD Doları değerinde taşınmaz, tapuya üç yıl satılmaması şerhi konularak satın alınır; tespit Çevre, Şehircilik ve İklim Değişikliği Bakanlığınca yapılır (m. 20/2-b).
- İstihdam: En az 50 kişilik istihdam oluşturulması; tespit Çalışma ve Sosyal Güvenlik Bakanlığınca yapılır (m. 20/2-c).
- Mevduat: En az 500.000 ABD Doları tutarında mevduatın Türkiye'deki bankalarda üç yıl tutulması; tespit BDDK tarafından yapılır (m. 20/2-ç).
- Devlet borçlanma araçları: En az 500.000 ABD Doları tutarında, üç yıl tutma şartıyla; tespit Hazine ve Maliye Bakanlığınca yapılır (m. 20/2-d).
- Fon katılma payı: Gayrimenkul yatırım fonu veya girişim sermayesi yatırım fonunda en az 500.000 ABD Doları, üç yıl tutma şartıyla; tespit SPK tarafından yapılır (m. 20/2-e).
- Bireysel emeklilik: En az 500.000 ABD Doları katkı payının üç yıl sistemde kalması; tespit SEDDK tarafından yapılır (m. 20/2-f).
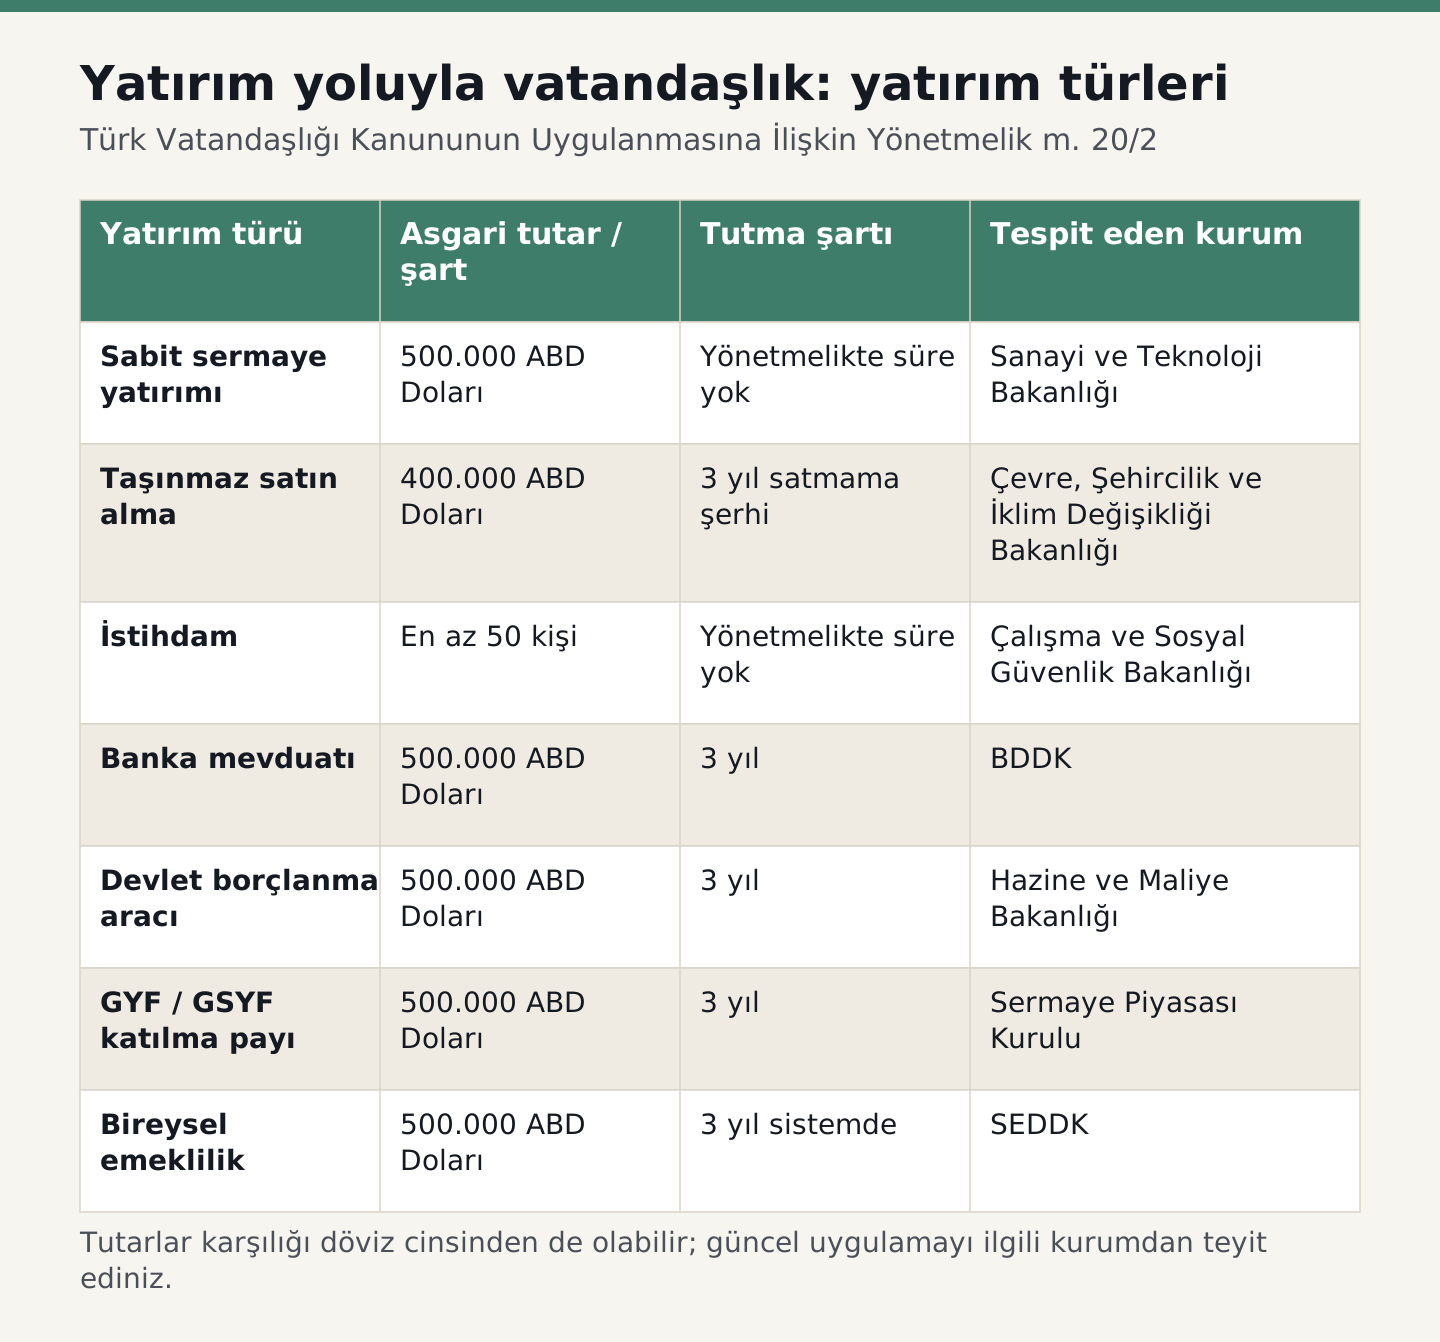
Yönetmelik m. 20/8, belirtilen süreyi tamamlamak amacıyla yatırım türleri arasında geçişkenliğe (bir yatırım türünden diğerine aktarmaya) izin verir. Bu imkânın somut işleyişi tespiti yapan kurumların usul ve esaslarına bağlı olduğundan, plan yapmadan önce ilgili kurumdan teyit alınmalıdır.
Mevduat, borçlanma aracı ve emeklilikte para hangi para biriminde tutulur?
Bu üç yatırım türünde döviz bankaya satıldıktan sonra elde edilen tutar Türk lirası olarak tutulur. Yönetmelik m. 20/10'a göre mevduat yolunda Türk lirası mevduatta, borçlanma aracı yolunda Türk lirası cinsinden Devlet borçlanma araçlarında, bireysel emeklilik yolunda ise SEDDK'nın belirlediği fonlarda üç yıl tutma şartı uygulanır. Uygulama esaslarını Türkiye Cumhuriyet Merkez Bankası belirler.
Yatırım yoluyla vatandaşlıkta yatırım türü nasıl seçilir?
Doğru yatırım türü, yatırımcının üç yıl boyunca fonu bağlı tutabilme imkânına ve belge yükünü taşıyabilmesine göre değişir. Mevduat, borçlanma aracı, fon ve emeklilik yollarında para üç yıl sistemde kalır ve Türk lirası olarak tutulduğundan kur hareketlerinin yatırımın döviz karşılığını etkileyebileceği hesaba katılmalıdır.
Taşınmaz yolunda tapu kaydı, imar durumu, yapı niteliği ve satıcıyla ilişkiler ayrıca incelenmelidir; sabit sermaye ve istihdam yollarında ise bir şirket yapısı kurulması ve yatırımın ilgili bakanlıkça tespiti gerekir. Hangi yol seçilirse seçilsin, ödemelerin banka kanalıyla ve belgeli yapılması sonraki denetimlerde belirleyici olur.
Taşınmaz yoluyla vatandaşlıkta hangi şartlar aranır?
Taşınmaz yoluyla vatandaşlıkta yatırımın en az 400.000 ABD Doları değerinde ve nitelik bakımından uygun bir taşınmaza yapılması gerekir. Yönetmelik m. 20/2-b'ye göre taşınmaz; kat mülkiyeti veya kat irtifakı kurulmuş bir bağımsız bölüm ya da üzerinde yapı bulunan arsa vasıflı bir taşınmaz olmalıdır. Bu nitelik sınırı 12.12.2023 tarihli Cumhurbaşkanı kararıyla getirilmiştir.
Tapu kaydına üç yıl satılmaması şerhi konulması zorunludur. Henüz tamamlanmamış yapılarda ise kat mülkiyeti veya kat irtifakı kurulmuş, bedeli peşin ödenmiş ve tapu siciline üç yıl devir ve terkin yapılmayacağı taahhüdü şerh edilmiş noter satış vaadi sözleşmesi de kabul edilir. Tapu işlemlerinin ayrıntıları için tapu devri rehberimize göz atabilirsiniz.
Yönetmelik m. 20/10 uyarınca taşınmaz, mevduat, borçlanma aracı, fon ve bireysel emeklilik yatırımlarında döviz tutarı işlem öncesinde Türkiye'deki bir bankaya, banka tarafından da Merkez Bankasına satılır. Bu satış, uygulamada döviz alım belgesiyle kanıtlanır ve belgenin gerçeğe uygunluğu sonradan da denetlenebilir.
Tutarlar hangi kurla hesaplanır?
Yönetmelik m. 20/6'ya göre parasal değerlerin belirlenmesinde tespit tarihindeki Türkiye Cumhuriyet Merkez Bankası efektif satış kuru ve/veya çapraz döviz kuru esas alınır. Kur hareketleri nedeniyle sınırın hemen üzerinde planlanan yatırımlar tespit aşamasında sınırın altında kalabilir; bu nedenle bir güvenlik payı bırakmak yerinde olur.
Yatırım yoluyla vatandaşlık başvurusu nasıl işler?
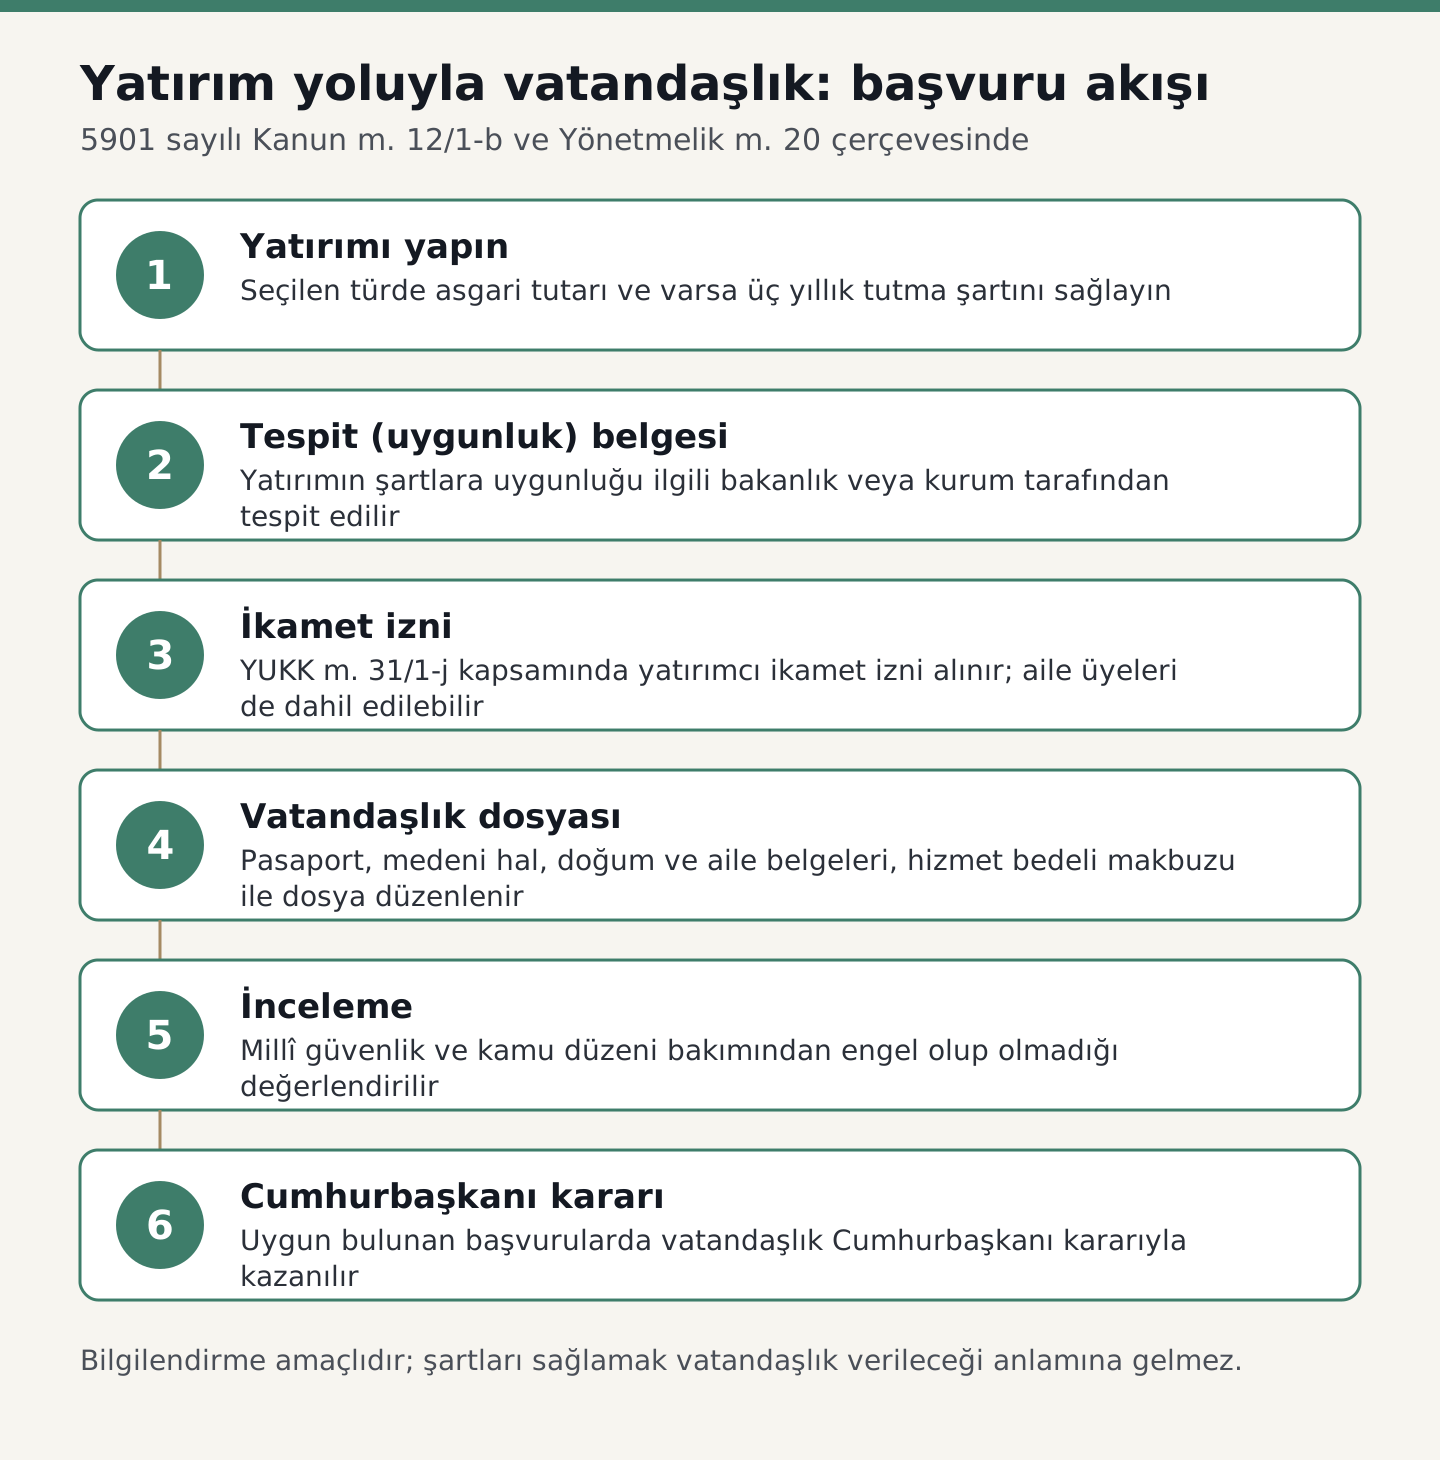
Başvuru süreci üç ana aşamadan oluşur: yatırımın tespiti, yatırımcı ikamet izni ve vatandaşlık dosyasının düzenlenmesi. Yatırım tamamlandıktan sonra ilgili kurumdan şartların sağlandığına dair tespit (uygunluk) belgesi alınır; ardından YUKK m. 31/1-j kapsamında ikamet izni başvurusu yapılır. İkamet süreçleri için Türkiye'de oturum alma rehberimiz yol gösterir. İkamet başvurusu reddedilirse izlenecek yol için ikamet izni reddine itiraz yazımızı okuyabilirsiniz.
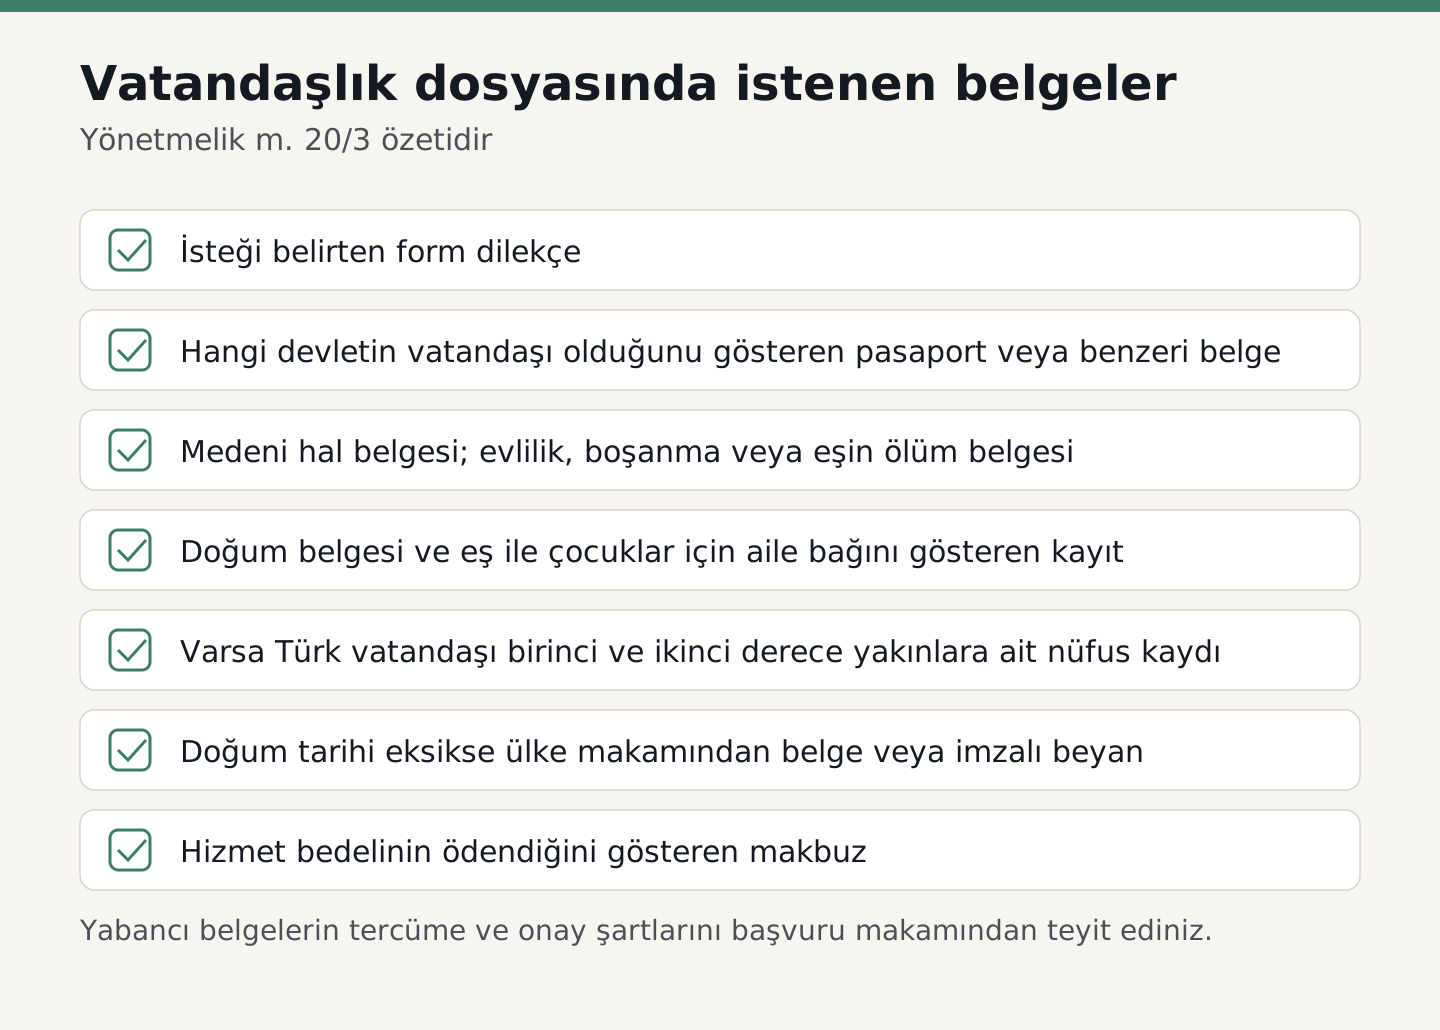
Yönetmelik m. 20/3'e göre vatandaşlık dosyası Bakanlığın talimatıyla müracaat makamlarınca düzenlenir ve tamamlanan dosya karar alınmak üzere Bakanlığa gönderilir (m. 20/4). Dosyada istenen temel belgeler şunlardır:
- İsteği belirten form dilekçe.
- Vatandaşlığı gösteren pasaport veya benzeri belge.
- Medeni hal belgesi; evliyse evlenme, boşanmışsa boşanma, dulsa eşin ölüm belgesi.
- Doğum belgesi ve evliyse eş ve çocuklarla aile bağını gösteren kayıt.
- Varsa Türk vatandaşı birinci ve ikinci derece yakınların nüfus kaydı.
- Hizmet bedelinin ödendiğine dair makbuz.
Yönetmelik m. 20/7, bu başvuruların takibi için İçişleri Bakanlığı bünyesinde ilgili bakanlık temsilcilerinden oluşan bir komisyon kurulabileceğini öngörür. Başvurunun sonuçlanma süresi mevzuatta belirli bir gün sayısıyla düzenlenmemiştir; güncel işlem sürelerini başvuru makamından teyit ediniz.
Eş ve çocuklar vatandaşlığı nasıl kazanır?
TVK m. 12/1-b, yatırımcının yabancı eşi ile kendisinin ve eşinin ergin olmayan veya bağımlı yabancı çocuğunu da kapsar. Bu nedenle aile üyeleri, aynı yatırıma dayanarak yatırımcıyla birlikte başvuru dosyasına dahil edilebilir; aile bağının belgelenmesi bu açıdan önemlidir.
Aile kapsamındaki uygulamanın ayrıntıları ayrı bir yazının konusudur; burada belirtmek gerekir ki her aile üyesi için de millî güvenlik ve kamu düzeni değerlendirmesi ayrıca yapılır. Ergin çocukların durumu, bağımlılık şartının belgelenmesine göre değişebilir.
Vatandaşlık sonradan iptal edilebilir veya geri alınabilir mi?
Evet; kazanılan vatandaşlık, şartları baştan bulunmuyorsa geri alınabilir, yalan beyan veya önemli hususların gizlenmesi hâlinde ise iptal edilebilir. TVK m. 40, hukuki şartlar oluşmadan veya mükerrer olarak verildiği sonradan anlaşılan vatandaşlık kararlarının geri alınacağını düzenler. TVK m. 31 ise yalan beyan ya da vatandaşlığa esas önemli hususların gizlenmesi sonucunda verilen kararın iptalini öngörür.
İptal ile geri alma arasındaki fark nedir?
İki işlem, sonuçlarının başladığı tarih bakımından ayrılır. TVK m. 32'ye göre iptal kararı, karar tarihinden itibaren hüküm doğurur ve ilgili kişiye bağlı olarak vatandaşlık kazanan eş ve çocuklar hakkında da uygulanır. Yönetmelik m. 66 ise geri alınan kararın ilk karar tarihinden itibaren hükümsüz hâle geleceğini düzenler; yani geri almanın etkisi geçmişe yöneliktir.
Bu ayrım, aile üyelerinin durumu ve vatandaşlık süresince yapılan işlemler bakımından önem taşır. Bu nedenle bir iptal veya geri alma bildirimi alındığında işlemin dayanağı, gerekçesi ve tebliğ tarihi dikkatle incelenmeli; süreler kaçırılmadan hukuki değerlendirme yapılmalıdır.
Danıştay, yatırımın gerçeğe ve hukuka uygun biçimde yapılmasını vatandaşlığın ön koşulu olarak görmektedir. Aşağıdaki kararda, döviz alım belgelerinin gerçeğe aykırı düzenlendiğinin anlaşılması üzerine tapu uygunluk belgesi iptal edilmiş ve vatandaşlığın geri alınması hukuka uygun bulunmuştur.
Kararda ayrıca, geri alma için engel hâlin vatandaşlığa alınma tarihinde veya öncesinde var olması gerektiği, sonradan doğan olguların kural olarak bu kapsamda değerlendirilemeyeceği vurgulanmıştır. Vatandaşlık işlemlerine karşı idari yargı yolu açıktır; dava süresi ve görevli mahkeme somut işleme göre ayrıca değerlendirilmelidir.
Sık yapılan hatalar
Yatırım yoluyla vatandaşlık dosyalarında sorunların önemli bir kısmı, yatırım aşamasında yapılan ve sonradan düzeltilmesi zor olan hatalardan kaynaklanır:
- Yatırım tutarını kur değişimine pay bırakmadan tam sınırda planlamak.
- Taşınmazın kat mülkiyeti, kat irtifakı veya yapılı arsa niteliğini satın almadan önce kontrol etmemek.
- Döviz satışını belgelemeden veya kayıt dışı ödeme yöntemleriyle işlem yapmak.
- Üç yıllık tutma veya satmama şartı dolmadan yatırımı elden çıkarmak.
- Aile üyelerinin belgelerini (evlilik, doğum, bağımlılık) eksik veya onaysız sunmak.
- Yatırım şartını sağlamanın vatandaşlık için tek başına yeterli olduğunu düşünmek.
Yatırım yoluyla vatandaşlık; yatırım, tapu, bankacılık, ikamet ve vatandaşlık mevzuatının birlikte uygulandığı, her aşamasında belge doğruluğunun önem taşıdığı bir süreçtir. Bu yazı genel bilgilendirme amaçlıdır ve somut durum için hukuki danışmanlık yerine geçmez. Şirket yoluyla yatırım planlıyorsanız yabancı ortaklı limited şirket kuruluşu yazımıza da bakabilir, yabancı yatırımcılara yönelik çalışma alanımızı inceleyebilir veya İletişim sayfasından bize ulaşabilirsiniz.