Yabancı ortaklı limited şirket, Türk vatandaşlarının kurduğu limited şirketle aynı kurallara göre kurulur: şirket sözleşmesi ticaret sicili müdürlüğünde imzalanır, imzayı izleyen 30 gün içinde tescil başvurusu yapılır ve 1 Ocak 2024'ten bu yana en az esas sermaye 50.000 TL'dir. Yabancı ortaklı şirket kuruluşunu farklılaştıran asıl unsur, yurt dışında düzenlenen belgelerin tasdiki, Türkçe çevirisi ve yabancı ortak için vergi kimlik numarası alınmasıdır.
4875 sayılı Doğrudan Yabancı Yatırımlar Kanunu, yabancı yatırımcıların yerli yatırımcılarla eşit muameleye tabi olduğunu ve Türkiye'de doğrudan yatırım yapmanın kural olarak serbest olduğunu düzenler (m. 3/a). Bu yazıda adımları, belgeleri, sermaye kurallarını ve kuruluş sonrası bildirimleri sırasıyla ele alıyoruz.
Yabancı ortak limited şirkete ortak olabilir mi?
Evet; limited şirket bir veya daha çok gerçek ya da tüzel kişi tarafından kurulabilir ve ortakların vatandaşlığı konusunda kanunda bir sınırlama yoktur (6102 sayılı Türk Ticaret Kanunu, kısaca TTK m. 573). Ortak sayısı elliyi aşamaz; şirket tek ortakla da kurulabilir (TTK m. 574). Yabancı gerçek kişi doğrudan ortak olabileceği gibi, yurt dışında kurulmuş bir şirket de tüzel kişi ortak olarak yer alabilir.
Doğrudan yabancı yatırım tanımı, yurt dışından getirilen nakit sermaye, makine ve teçhizat veya fikrî mülkiyet hakları gibi değerlerle yeni şirket kurmayı da kapsar (4875 s. Kanun m. 2/b). Bu nedenle yabancı ortaklı şirket kuruluşu, aynı zamanda bu Kanun kapsamındaki bildirim yükümlülüklerini de başlatır.
Limited şirket mi, anonim şirket mi, şube mi?
Küçük ve orta ölçekli yatırımlarda limited şirket, daha düşük asgari sermaye ve daha sade yönetim yapısı nedeniyle sık tercih edilir. 7887 sayılı Cumhurbaşkanı Kararı ile 1 Ocak 2024'ten itibaren anonim şirketlerde en az esas sermaye 250.000 TL, limited şirketlerde ise 50.000 TL olarak belirlenmiştir. Anonim şirket, pay devri ve halka açılma gibi hedefleri olan yatırımlar için daha esnek olabilir.
Yurt dışındaki bir şirket, Türkiye'de ayrı tüzel kişilik kurmadan şube de açabilir; bu durumda merkezin sicil kayıtları, şube açma kararı ve Türkiye'de yerleşik tam yetkili temsilci atamasına ilişkin karar Türkçe çevirileriyle sicile verilir (TSY m. 122). İrtibat bürosu ise yalnızca Türkiye'de ticari faaliyette bulunmamak kaydıyla Sanayi ve Teknoloji Bakanlığı izniyle açılabilir (4875 s. Kanun m. 3/h; Uygulama Yönetmeliği m. 6).
Yapı | Tüzel kişilik | Ticari faaliyet | Temel dayanak |
|---|---|---|---|
Limited şirket | Var | Var | TTK m. 573 vd. |
Anonim şirket | Var | Var | TTK m. 329 vd. |
Şube | Merkeze bağlı | Var | TSY m. 122 |
İrtibat bürosu | Yok | Yok | 4875 m. 3/h |
Limited şirket kurmak için hangi kararlar önceden verilmeli?
Kuruluştan önce şirket sözleşmesinin zorunlu içeriği netleştirilmelidir; aksi halde sicil aşamasında düzeltme gerekebilir. TTK m. 576'ya göre şirket sözleşmesinde şu kayıtların açıkça yer alması gerekir:
- Ticaret unvanı ve şirket merkezinin bulunduğu yer
- Esaslı noktaları belirtilmiş ve tanımlanmış işletme konusu
- Esas sermayenin itibarî tutarı, payların sayısı ve itibarî değerleri, varsa imtiyazlar
- Müdürlerin adları, soyadları, unvanları ve vatandaşlıkları
- Şirket tarafından yapılacak ilanların şekli
Yönetim yapısı da baştan düşünülmelidir. Limited şirkette yönetim ve temsil şirket sözleşmesiyle düzenlenir ve en az bir ortağın yönetim hakkı ile temsil yetkisinin bulunması gerekir (TTK m. 623/1). Müdürlerden biri tüzel kişi ise, bu görevi onun adına yerine getirecek bir gerçek kişi belirlenir (TTK m. 623/2).
Yabancı ortaktan hangi belgeler istenir?
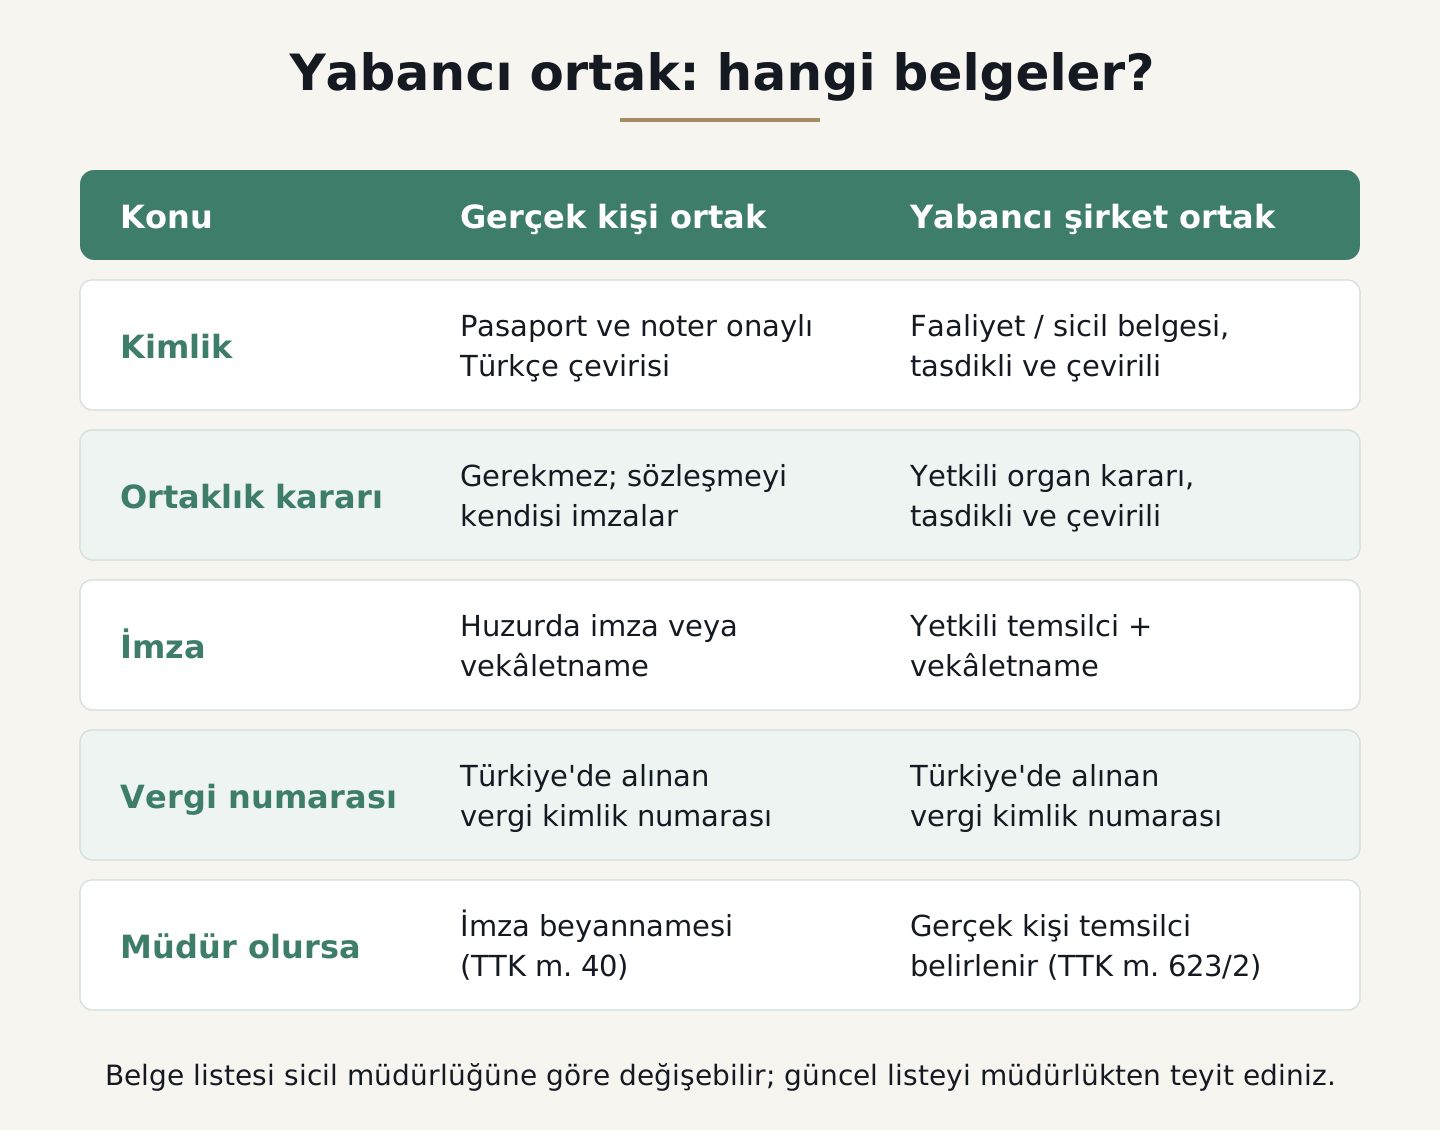
Ticaret siciline verilen tüm belgelerin Türkçe olması zorunludur (Ticaret Sicili Yönetmeliği, kısaca TSY m. 32/1). Yabancı bir ülkede düzenlenmiş belgeler, Türk konsolosluğundan veya Lahey Apostil Sözleşmesi'ne göre tasdik ettirilmeli ve noter onaylı Türkçe çevirisiyle birlikte müdürlüğe verilmelidir (TSY m. 32/2).
Uygulamada yabancı gerçek kişi ortak için pasaportun noter onaylı Türkçe çevirisi istenir. Yabancı şirket ortak olacaksa, şirketin varlığını ve temsilcilerini gösteren faaliyet veya sicil belgesi ile Türkiye'de şirket kurulmasına ilişkin yetkili organ kararı, tasdikli ve çevirili olarak hazırlanır. Belge listesi sicil müdürlüğüne göre farklılık gösterebileceğinden, güncel listeyi başvurulacak müdürlükten teyit etmeniz önerilir.
Yabancı ortak için vergi kimlik numarası neden gerekli?
Ticaret sicili işlemlerinde kimlik numarası, Türk vatandaşları için T.C. kimlik numarası, yabancı uyruklu kişiler için ise yabancı kimlik numarası veya vergi kimlik numarasıdır (TSY m. 4/1-f). Türkiye'de ikamet izni bulunmayan bir yabancı ortağın yabancı kimlik numarası olmayacağından, MERSİS kaydı ve sicil işlemleri için vergi kimlik numarası alınması pratikte ilk adımlardan biridir.
Ortaklar arasındaki ilişki sözleşmede nasıl düzenlenir?
Yabancı ve yerli ortakların birlikte yer aldığı şirketlerde, ileride doğabilecek uyuşmazlıkları azaltmak için pay devri ve ek yükümlülükler kuruluş aşamasında düşünülmelidir. Şirket sözleşmesinde öngörülen imtiyazlar, ek ödeme ve yan edim yükümlülükleri ile önalım, geri alım ve alım hakları ticaret siciline tescil ve ilan edilen konular arasındadır (TTK m. 587/1-j).
Bu hükümlerin sözleşmede açık ve uygulanabilir biçimde yazılması, ortaklardan birinin ayrılmak istemesi veya payını üçüncü kişiye devretmesi halinde belirsizliği azaltır. Kuruluş sırasında ortaklık oranları, müdür atama yetkisi ve kâr dağıtımına ilişkin beklentilerin de yazılı hale getirilmesi önerilir.
Kuruluş adım adım nasıl ilerler?
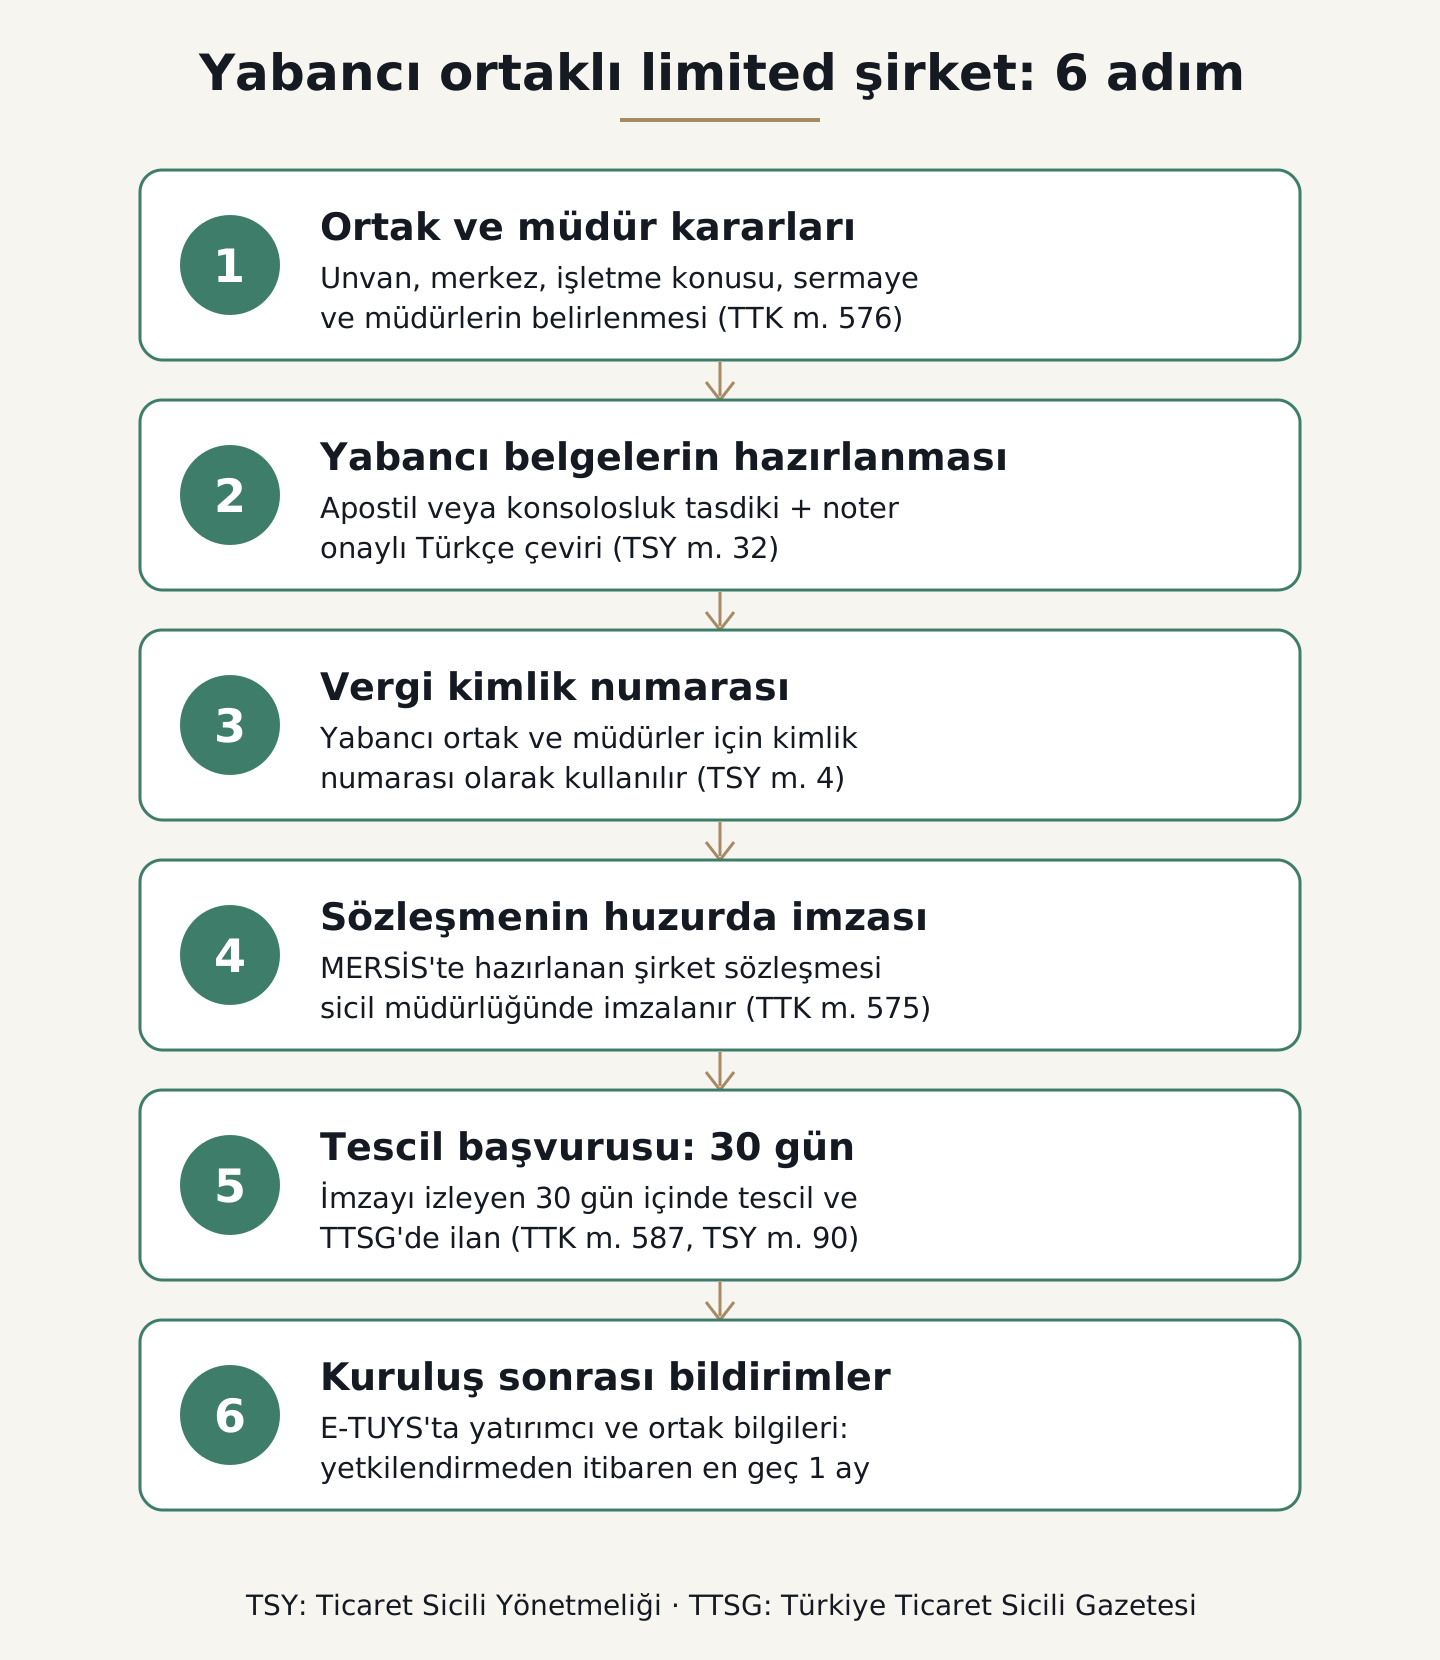
Yabancı ortaklı şirket kuruluşu, MERSİS (Merkezi Sicil Kayıt Sistemi) üzerinden hazırlanan şirket sözleşmesinin sicil müdürlüğünde imzalanması ve ardından tescil başvurusuyla tamamlanır. Kanuna göre şirket sözleşmesi yazılı yapılır ve kurucular tarafından ticaret sicili müdürlüğünde yetkilendirilmiş personelin huzurunda imzalanır (TTK m. 575).
Şirket, kurucuların sermayenin tamamını şartsız olarak ödemeyi taahhüt ettikleri sözleşmeyi bu şekilde imzalayarak kuruluş iradelerini açıklamalarıyla kurulur (TTK m. 585/1). Sözleşme, imzayı izleyen otuz gün içinde şirket merkezinin bulunduğu yer ticaret siciline tescil ve Türkiye Ticaret Sicili Gazetesi'nde ilan edilir (TTK m. 587/1; TSY m. 90/1).
Tescil başvurusu müdürlerin tümü tarafından imzalanır (TTK m. 586/2). TSY m. 90'a göre başvuruda müdürlüğe verilen başlıca belgeler şunlardır:
- Kurucuların müdürlükte huzurda imzaladığı şirket sözleşmesi
- Ortak olmayan müdürlerin görevi kabul ettiklerine ilişkin yazılı beyanları
- Müdürler arasında tüzel kişi varsa, onun adına belirlenen gerçek kişiye ilişkin organ kararının noter onaylı örneği
- Müdürlerin imza beyannameleri
- Sözleşmede tescilden önce ödeme öngörülmüşse, tutarın bankaya yatırıldığını gösteren banka mektubu
- 4054 sayılı Rekabetin Korunması Hakkında Kanun m. 39/1-c uyarınca yapılacak ödemenin belgesi
Ayni sermaye (para dışındaki değerlerle sermaye) konulacaksa, mahkemece atanan bilirkişi değerleme raporu, ilgili sicilden sınırlama bulunmadığına dair yazı ve sicile şerh verildiğini gösteren belge de istenir (TSY m. 90/1-d, e, f). Bu nedenle ayni sermayeli bir kuruluş, nakdi sermayeli kuruluşa göre daha uzun bir hazırlık gerektirebilir.
Sermaye ne kadar olmalı ve ne zaman ödenir?
Limited şirketin en az esas sermayesi, 7887 sayılı Cumhurbaşkanı Kararı ile 1 Ocak 2024'ten itibaren 50.000 TL'dir; TTK m. 580/1'de yazılı 10.000 TL'lik tutar bu Kararla artırılmıştır. 2026 yılı için bu tutarda yeni bir değişiklik yapılıp yapılmadığını başvuru öncesinde ilgili sicil müdürlüğünden teyit etmeniz önerilir.
Limited şirketlerde nakden taahhüt edilen payların en az yüzde yirmi beşinin tescilden önce ödenmesi şartı uygulanmaz (TTK m. 585/1). Pay bedellerinin ödenmesinde anonim şirket hükümleri kıyasen uygulandığından, nakdi sermayenin şirketin tescilini izleyen yirmi dört ay içinde ödenmesi esas alınır (TTK m. 585/1, 344/1). Sözleşmede tescilden önce ödeme öngörülmüşse, bu tutarın bankaya yatırıldığı belgelenmelidir.
Yabancı yatırımcı sermayeyi nakit dışında bir değerle koyacaksa, bu değerin tespiti TTK hükümleri çerçevesinde yapılır (4875 s. Kanun m. 3/f). Sermaye olarak yabancı ülkede kurulu bir şirketin menkul kıymetleri konulursa, menşe ülke mevzuatına göre yetkili makamların, menşe ülke mahkemelerince belirlenen bilirkişilerin veya uluslararası değerlendirme kuruluşlarının değerlemeleri esas alınır. Bu tür yapılarda değerleme belgelerinin de tasdik ve çeviri kurallarına uygun hazırlanması gerekir.
Konu | Kural | Dayanak |
|---|---|---|
Ortak sayısı | 1 ile 50 arası | TTK m. 573-574 |
En az sermaye | 50.000 TL (1 Ocak 2024'ten itibaren) | TTK m. 580; 7887 s. CB Kararı |
Tescil süresi | İmzayı izleyen 30 gün | TTK m. 587; TSY m. 90 |
Nakdi sermaye ödemesi | Tescilden önce %25 şartı yok; tescili izleyen 24 ay | TTK m. 585, 344 |
Yabancı belge | Apostil veya konsolosluk tasdiki + noter onaylı çeviri | TSY m. 32 |
Kuruluştan sonra hangi bildirimler yapılır?
Yabancı ortaklı şirketler, 4875 sayılı Kanun kapsamında Sanayi ve Teknoloji Bakanlığı'na elektronik ortamda bilgi vermekle yükümlüdür. Doğrudan Yabancı Yatırımlar Kanunu Uygulama Yönetmeliği m. 5'e göre şirket, yetkilendirdiği kullanıcı aracılığıyla E-TUYS sistemine yetkilendirmeden itibaren en geç bir ay içinde yatırımcı ve ortak bilgilerini girer.
- Faaliyet bilgi formu: her yıl en geç mayıs ayı sonuna kadar
- Sermaye artışı veya azalışı: en geç bir ay içinde ortaklar listesi güncellemesi
- Sermaye artışı veya pay devrine dayalı ödemeler: ödemeyi izleyen bir ay içinde sermaye bilgi formu
- Pay devirleri: devirden itibaren en geç bir ay içinde ortaklar listesi güncellemesi
Türkiye'de fiilen çalışacak yabancı müdür veya personel için çalışma izni gündeme gelir; 4875 sayılı Kanun kapsamında kurulan şirketlerde istihdam edilecek yabancı personele çalışma izni Çalışma ve Sosyal Güvenlik Bakanlığı'nca verilir (m. 3/g). Türkiye'de iş kuracak yabancılar için kısa dönem ikamet izni de bir seçenektir (6458 s. YUKK m. 31/1-c); ikamet izni türleri için oturum izni rehberimize, ret halinde izlenecek yol için ikamet izni reddine itiraz yazımıza bakabilirsiniz.
Sık yapılan hatalar
- Yurt dışı belgelerini apostil veya konsolosluk tasdiki olmadan, yalnızca çeviriyle sunmak
- Yabancı ortak için vergi kimlik numarasını son aşamaya bırakmak
- İşletme konusunu çok genel veya çok dar yazıp sonradan sözleşme değişikliğine ihtiyaç duymak
- Tüzel kişi müdür adına hareket edecek gerçek kişiyi belirlememek
- Huzurda imzadan sonraki 30 günlük tescil süresini kaçırmak
- E-TUYS yetkilendirmesini ve bir aylık bildirim sürelerini takip etmemek
Yabancı ortaklı şirket kuruluşu, Türk ticaret hukuku ile yabancı yatırım mevzuatının birlikte uygulanmasını gerektirir; belge hazırlığı ve sözleşme içeriği, kuruluştan sonraki ortaklık ilişkilerini de etkiler. Bu yazı genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Yabancı yatırımcılara yönelik hizmet kapsamımızı ve çalışmalarımızı inceleyebilir, sorularınız için İletişim sayfasını kullanabilirsiniz.